Comment anticiper une rechute des prix immobiliers avant d’acheter ?
L’achat d’un logement engage souvent un budget sur vingt à vingt-cinq ans. Une variation de prix de 5 % ou une hausse d’un point du crédit modifie vite l’équilibre d’un projet. Anticiper une rechute des prix immobiliers ne consiste donc pas à deviner le point bas absolu. Il s’agit de croiser les annonces, les ventes réellement signées, les conditions de financement et les défauts propres au bien visité. Cette lecture évite de confondre un simple ralentissement avec une correction durable.
En résumé
Une baisse devient crédible lorsque les délais de vente s’allongent, que le stock d’annonces augmente et que les prix signés reculent sur plusieurs mois. Des taux de crédit stabilisés entre 3,5 % et 4 % redonnent de la visibilité, mais une baisse de 5 % du prix d’un bien à 300 000 euros ne compense pas toujours un crédit plus cher. Analysez les tendances sur 36 mois, négociez les travaux et comparez au moins trois ventes récentes dans le même micro-quartier. Évitez de fonder votre décision sur un seul prix affiché ou sur une prévision nationale.
Les indicateurs de baisse des prix immobilier à surveiller
Les indicateurs de retournement du marché apparaissent rarement tous le même mois. Le premier signe visible est l’allongement du délai de vente. Un appartement qui trouvait preneur en six semaines et reste proposé pendant quatre mois indique que la demande se retire ou devient plus sélective.
Le volume de transactions apporte un signal plus solide que les annonces. Quand les ventes signées reculent, les vendeurs mettent souvent plusieurs mois à ajuster leurs prétentions. Les chiffres du notariat, publiés avec décalage, permettent alors de vérifier si le ralentissement se traduit réellement dans les actes.
Le stock disponible mérite aussi une attention précise. Une hausse d’annonces similaires, associée à des baisses de prix répétées, accroît la concurrence entre vendeurs. Le prix affiché devient alors un point de départ, tandis que le prix net vendeur reflète mieux le rapport de force. La boussole la plus fiable reste la comparaison avec les ventes conclues, et non avec les biens encore en vitrine.
L’analyse doit couvrir au moins 36 mois. Cette durée lisse les variations saisonnières et distingue une correction installée d’un creux passager. Une baisse de 2 % sur un trimestre reste fragile. Un recul répété sur un an, avec des délais en hausse, dessine une trajectoire plus nette.
| Signal observé | Lecture possible | Réflexe avant une offre |
|---|---|---|
| Délais de vente en hausse | Demande moins active | Demander la date de première mise en vente |
| Annonces plus nombreuses | Offre supérieure à la demande | Comparer les biens concurrents dans un rayon proche |
| Baisses de prix successives | Prix initial trop élevé ou marché en repli | Formuler une offre fondée sur des ventes récentes |
| Ventes signées en recul | Marché moins liquide | Prévoir une durée de revente plus longue |
L’évolution des taux de crédit et des prix immobiliers change le budget
Les taux de crédit immobilier agissent d’abord sur la mensualité, puis sur le budget accessible. À revenu et durée constants, une hausse de taux réduit mécaniquement le montant que la banque accepte de financer. La baisse du pouvoir d’achat immobilier conduit ensuite les vendeurs à revoir leurs prix, souvent avec retard.
Une stabilisation autour de 3,5 % à 4 % permet aux ménages de bâtir un plan de financement plus lisible. Elle ne garantit pourtant aucune hausse des prix. La demande dépend aussi de l’apport, de l’assurance emprunteur, des règles bancaires et de la confiance dans l’emploi.
La capacité d’emprunt doit être calculée avant chaque visite décisive. Pour un emprunt de 250 000 euros sur vingt ans, un écart de taux de 1 point représente couramment plus de 25 000 euros d’intérêts supplémentaires, hors assurance. Un prix négocié à la baisse peut ainsi être annulé par des conditions de crédit moins favorables.
La bonne méthode consiste à obtenir plusieurs simulations écrites, à durée égale et avec la même quotité d’assurance. Il faut aussi intégrer les frais de notaire, la garantie bancaire, les travaux et la taxe foncière. Le budget d’acquisition ne se limite jamais au montant inscrit dans le compromis.
Le marché immobilier local compte davantage que la moyenne nationale
L’évolution nationale masque des écarts importants entre villes, quartiers et typologies de logements. Un secteur proche d’une gare, d’une université ou d’un bassin d’emploi peut rester tendu alors que le département corrige. À l’inverse, une commune où l’offre de maisons s’accumule peut subir des négociations marquées.
Le marché immobilier local se lit à l’échelle de quelques rues. Relevez le nombre de biens comparables, leur surface, leur étage, leur état et leur date de publication. Trois ventes authentifiées dans le quartier donnent une base plus utile qu’une moyenne départementale de prix au mètre carré.
Les projets urbains modifient aussi la valeur future. Une ligne de tramway ou la réhabilitation d’un îlot peuvent faire évoluer l’attractivité d’un secteur sur vingt-quatre à trente-six mois. Il faut toutefois vérifier le calendrier, les nuisances du chantier et la distance réelle entre le logement et l’équipement annoncé.
La demande varie selon les biens. Le baromètre Laforêt a ainsi relevé un recul de 4,7 % de la demande de maisons sur une période récente. Ce type de donnée éclaire une tendance, sans remplacer l’observation des ventes autour de l’adresse convoitée.
Le DPE et les travaux révèlent le coût réel de l’achat
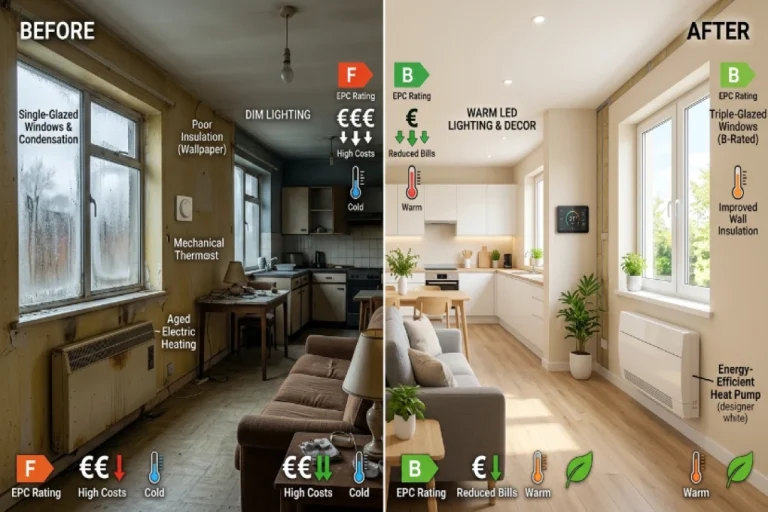
Un logement affiché sous le prix du voisinage peut intégrer des dépenses lourdes. Le diagnostic de performance énergétique, l’état de la toiture, l’électricité, les charges de copropriété et les travaux votés doivent entrer dans le calcul dès la première offre. Le coût réel de l’achat additionne le prix, les frais d’acquisition, le financement et les remises à niveau prévisibles.
La Loi Climat et résilience a renforcé le risque attaché aux logements énergivores. Les logements classés G sont interdits à la location pour les baux signés, renouvelés ou reconduits depuis le 1er janvier 2025. Les biens classés F suivront en 2028, puis ceux classés E en 2034.
La décote des passoires thermiques dépend de l’ampleur des travaux et du marché local. Un appartement classé G dans une copropriété sans plan de rénovation peut devenir difficile à louer et plus long à revendre. Le procès-verbal des trois dernières assemblées générales révèle souvent les dépenses à venir.
Les acquéreurs qui envisagent une mise en location ont intérêt à intégrer les travaux énergétiques dans leur plan financier. Les effets de la rénovation sur la valeur locative sont détaillés dans ce guide sur la rénovation énergétique et la rentabilité locative.
La climatisation illustre aussi les différences de confort selon les territoires. En France, environ un logement sur quatre en est équipé, contre trois sur quatre en Espagne et près de deux sur trois en Italie. Dans les zones exposées aux fortes chaleurs, cet équipement peut peser sur l’attractivité, mais il ne corrige pas une mauvaise isolation.
Faut-il acheter avant une baisse immobilière ?
La réponse dépend d’abord de la durée de détention prévue. Pour une résidence principale conservée huit à dix ans, attendre une baisse incertaine peut coûter cher si les taux montent ou si le logement recherché devient rare. Pour un achat à revendre rapidement, la prudence s’impose davantage, car les frais d’acquisition absorbent une part élevée de la valeur initiale.
Les conséquences d’une baisse immobilière pour les acheteurs et les vendeurs sont asymétriques. L’acheteur gagne une marge de négociation et un choix plus large. Le vendeur doit accepter un délai supérieur, surtout si son propre achat dépend de la vente en cours.
Une offre raisonnable repose sur des éléments vérifiables. Comparez le bien à des ventes récentes, chiffrez les travaux et tenez compte de sa durée de commercialisation. Une réduction demandée sans justification ferme la discussion, alors qu’un dossier de financement prêt renforce la crédibilité de l’acquéreur.
Attendre a du sens lorsque le budget est fragile, que l’apport reste insuffisant ou que le bien comporte des incertitudes coûteuses. Acheter devient cohérent lorsque le logement répond durablement aux besoins, que le financement reste soutenable et que le prix intègre déjà les défauts identifiés. Une correction de marché se traverse mieux avec une mensualité supportable et une horizon de revente assez long.
Questions fréquentes sur la rechute des prix immobiliers
Quels sont les premiers signes d’une baisse des prix immobiliers ?
Les premiers signes sont l’allongement des délais de vente, l’augmentation du stock d’annonces et les baisses de prix répétées. Ils doivent durer plusieurs mois et se confirmer par un recul des ventes signées. Une annonce isolée bradée ne suffit pas à caractériser un retournement.
Peut-on négocier un bien immobilier quand les prix baissent ?
Oui, la négociation devient plus accessible lorsque le bien est en vente depuis longtemps ou présente des défauts mesurables. Une offre appuyée par des comparables locaux, des devis de travaux et un financement validé a davantage de chances d’aboutir. Le vendeur reste libre de refuser si son calendrier ne lui permet pas d’attendre.
Quel DPE faut-il éviter avant un achat immobilier ?
Un logement classé G exige une analyse approfondie du budget de travaux et du potentiel locatif. Son interdiction de location est déjà applicable pour les nouveaux baux concernés. Les classes F et E doivent aussi être anticipées, compte tenu des échéances de 2028 et 2034.
Les taux de crédit bas font-ils toujours monter les prix ?
Des taux plus faibles soutiennent la demande en améliorant le budget finançable. Les prix peuvent toutefois stagner si l’offre augmente, si l’économie ralentit ou si les banques maintiennent des critères stricts. Le lien existe, mais il n’est ni immédiat ni automatique.
Anticiper un repli immobilier revient à vérifier des faits locaux plutôt qu’à suivre une prévision générale. Les délais, les ventes signées, le financement et les travaux forment un tableau cohérent. Un achat bien négocié et financé à long terme résiste mieux aux variations de court terme.